Van egy szám, amit szinte mindenki fejből tud: a bruttó fizetése. És van egy másik, amit szinte senki nem tud pontosan: mennyibe kerül valójában a munkáltatójának. Pedig a kettő között hatalmas a különbség — és épp ebben a résben dől el, hogy mennyi pénz landol a hónap végén a bankszámládon.
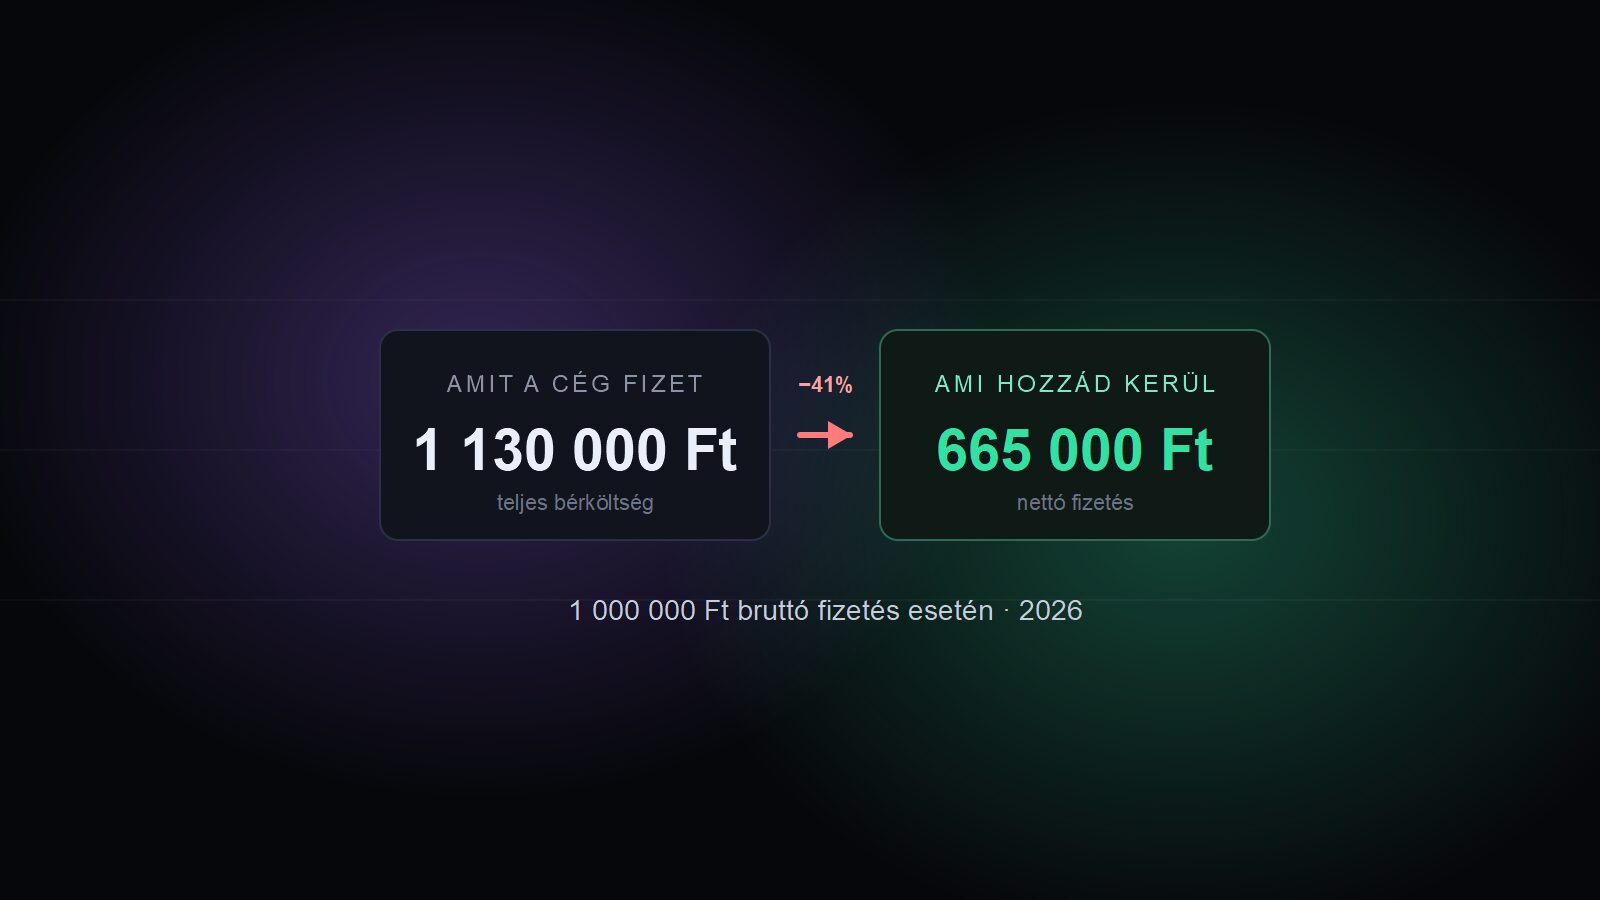
Egymillió forintos bruttó fizetés mellett a céged 1 130 000 forintot költ rád havonta, neked pedig 665 000 forint érkezik meg. Nézzük meg, hova tűnik a különbség, és mit tudsz vele kezdeni.
Mennyi a nettó fizetés a bruttó hány százaléka 2026-ban?
A számítás egyszerűbb, mint gondolnád. A bruttó béredből két tétel megy le kötelezően:
- Személyi jövedelemadó (SZJA): 15%
- Társadalombiztosítási járulék (TB): 18,5%
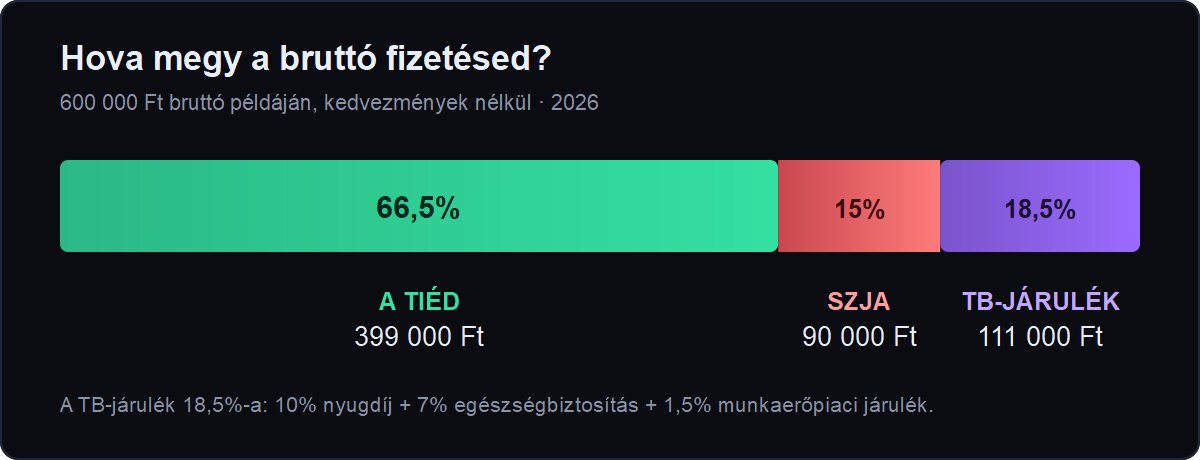
Vagyis összesen 33,5% a levonás, és a nettó fizetésed a bruttó 66,5%-a — feltéve, hogy nem érvényesítesz semmilyen adókedvezményt. A képlet ennyire egyszerű: bruttó × 0,665 = nettó.
Ez a magyar rendszer egyik sajátossága: egykulcsos. Akár 300 ezret, akár 3 milliót keresel, ugyanaz a 33,5% megy le — más országokban ez sávosan emelkedne a magasabb jövedelmeknél.
Bruttó-nettó 2026: mennyi érkezik meg a számládra?
Itt vannak a leggyakoribb bérszintek, kedvezmények nélkül, 2026-os kulcsokkal:
- 322 800 Ft (minimálbér) → 214 662 Ft nettó
- 373 200 Ft (garantált bérminimum, szakképzettséghez kötött munkakör) → 248 178 Ft nettó
- 400 000 Ft → 266 000 Ft nettó
- 500 000 Ft → 332 500 Ft nettó
- 600 000 Ft → 399 000 Ft nettó
- 800 000 Ft → 532 000 Ft nettó
- 1 000 000 Ft → 665 000 Ft nettó
Visszafelé is működik: ha tudod, mennyi nettót szeretnél, oszd el 0,665-tel. Egy 500 000 forintos nettó fizetéshez például nagyjából 752 000 forint bruttóra van szükséged.
Mennyibe kerülsz valójában a munkáltatódnak?
És most jön az a rész, amiről a legritkábban esik szó. A bruttó béred nem a munkáltatód teljes költsége — arra még rárakódik a szociális hozzájárulási adó (szocho), ami 13%. Ezt nem tőled vonják le, hanem a cég fizeti a bruttód felett.
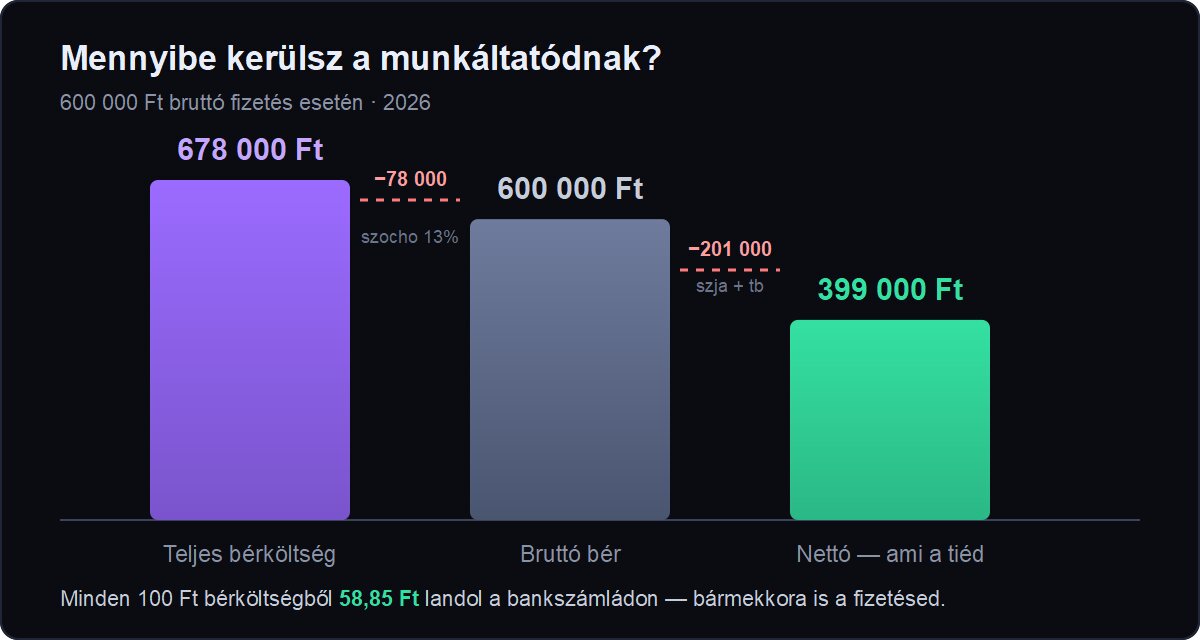
600 000 forintos bruttó bér esetén tehát a cég 678 000 forintot költ rád, ebből hozzád 399 000 forint jut el. A maradék 279 000 forint az állam felé megy adóként és járulékként.
Van egy szám, amit érdemes megjegyezned, mert minden fizetési szinten ugyanaz: a teljes bérköltség 58,85%-a landol a bankszámládon. Másképp fogalmazva: ahhoz, hogy 100 forint érkezzen meg hozzád, a munkáltatódnak nagyjából 170 forintot kell kifizetnie.
Ez nem panasz, hanem tájékozottság. Ha valaha béremelést tárgyalsz, vagy azon gondolkodsz, megéri-e vállalkozóként dolgozni, ez az a szám, ami alapján a másik oldal gondolkodik.
Mi az a 18,5% TB-járulék, és mit kapsz érte?
Sokan egy kalap alatt kezelik az adóval, pedig a TB-járulék valójában három részből áll:
- 10% nyugdíjjárulék — ez alapozza meg a leendő nyugdíjadat, és ez határozza meg a szolgálati időt is.
- 7% egészségbiztosítási járulék — ebből finanszírozódik az ellátás és a táppénz.
- 1,5% munkaerőpiaci járulék — az álláskeresési ellátás fedezete.
A 10%-os nyugdíjjárulékkal kapcsolatban érdemes tisztán látni: ez nem egy megtakarítási számlára megy, ahonnan majd te veszed ki. A felosztó-kirovó rendszerben a mai befizetések a mai nyugdíjakat fedezik. Hogy ez mit jelent a te jövőd szempontjából, arról részletesen írtunk a nyugdíjtervezés és öngondoskodás cikkünkben.
Ezekkel a kedvezményekkel több maradhat nálad
A 66,5% az alapeset. Az SZJA-t viszont több kedvezmény is csökkentheti — és tapasztalat szerint sokan olyat hagynak kihasználatlanul, ami járna nekik. A 2026-ban élő legfontosabbak:
- 25 év alatti fiatalok kedvezménye: havi 715 765 forint jövedelemig nem kell SZJA-t fizetni, ami havi 107 365 forint adómegtakarítást jelent. Ez a határ minden évben az előző júliusi bruttó átlagkeresethez igazodik.
- Családi kedvezmény: az adómegtakarítás egy gyermeknél havi 20 000 Ft, két gyermeknél gyermekenként 40 000 Ft, három vagy több gyermeknél gyermekenként 66 000 Ft.
- Anyák kedvezményei: a négy vagy több gyermeket nevelő anyák és a 30 év alatti anyák kedvezménye mellett 2026. január 1-jétől fokozatosan bevezetésre kerül a kétgyermekes anyák SZJA-mentessége is — elsőként azoknál, akik 2025. december 31. után töltik be a 40. életévüket.
- Első házasok kedvezménye: a házasságkötést követő 24 hónapon át csökkenti az adóalapot.
A kedvezmények nem járnak automatikusan: adóelőleg-nyilatkozatot kell adnod a munkáltatódnak. Ha ez elmaradt, a pénz nem vész el — az éves SZJA-bevallásban utólag is érvényesítheted. A saját helyzetedre vonatkozó pontos feltételeket és összeghatárokat mindig a NAV oldalán ellenőrizd, mert ezek évről évre változhatnak. Ha 25 alatt vagy, külön is olvasd el az SZJA-mentesség 25 év alatt cikkünket — ez életed egyik legnagyobb pénzügyi előnye, és tipikusan elfolyik a mindennapokban.
Miért kevesebb néha a nettód, mint amit a kalkulátor mutat?
Ha a bérpapíron kisebb szám szerepel, mint amit kiszámoltál, annak jellemzően nem hiba az oka, hanem egy további levonás:
- önkéntes nyugdíjpénztári vagy egészségpénztári tagdíj, amit a béredből vonnak,
- szakszervezeti tagdíj vagy önkéntes csoportos biztosítás,
- korábban felvett munkabérelőleg törlesztése,
- bírósági vagy hatósági letiltás (például tartásdíj),
- elmaradt adóelőleg-nyilatkozat, ezért nem érvényesül a kedvezményed.
Érdemes egyszer végigolvasni egy bérpapírt soronként. A legtöbb ember soha nem teszi meg — és emiatt évekig fizet olyasmiért, amiről már el is felejtette, hogy aláírta.
A béremelés nem mindig jelent több pénzt
Van egy csapda, amibe szinte mindenki belesétál: a bruttó fizetés emelkedik, az életszínvonal mégsem javul. Ennek két oka lehet.
Az egyik az infláció: ha a fizetésed 4%-kal nő, de az árak is 4%-kal emelkednek, akkor reálértéken egy fillérrel sem keresel többet. Erről szól a pénzromlásról szóló cikkünk, és ott találod a 72-es szabályt is.
A másik ok viszont a saját döntésed: az életmód-infláció. A béremelés utáni hónapban a legtöbben azonnal magasabb szinten kezdenek költeni, így a plusz jövedelem nyomtalanul beépül a mindennapokba. Ezért érdemes minden emelésnél előre eldönteni, hogy a különbözet mekkora része megy megtakarításba — még mielőtt megérkezne.
Mit kezdj a nettóddal?
A nettó fizetés ismerete önmagában nem ér semmit, ha nem tudod, hova megy. Három lépés, ami a legtöbbet hozza:
- Adj keretet neki. Az 50/30/20 szabály a legegyszerűbb kiindulás: a nettó fele a szükségletekre, 30%-a a vágyakra, 20%-a a megtakarításra. Ha kész sablonnal kezdenéd, a sablonok oldalunkról ingyenesen letöltheted a havi költségvetés-tervezőt.
- Vedd ki a döntést a kezedből. Állíts be automatikus átutalást a fizetésnapod utáni napra. Ez a pénzügyi automatizálás lényege: ami nincs a folyószámládon, azt nem költöd el.
- Kezdd a biztonsággal. Mielőtt bármibe fektetnél, legyen vésztartalékod 3–6 havi kiadásra. Utána jöhet a kamatos kamat — a kalkulátorunkban kiszámolhatod, mit hoz a havi félretett összeged 10-20 év alatt.
Összegzés
A nettó fizetésed a bruttó 66,5%-a, a munkáltatód teljes költségének pedig 58,85%-a. Ez a két szám mindent elmond a magyar bérrendszerről — és arról is, hogy miért éri meg utánanézni a kedvezményeknek, ha jár neked valamelyik.
De a legfontosabb: az igazi kérdés nem az, mennyi a fizetésed, hanem hogy mennyi marad belőle a hónap végén. Két ember ugyanazzal a nettóval teljesen máshol tart öt év múlva — és a különbséget nem a bérpapír csinálja.
Gyakori kérdések
Mennyi a nettó fizetés a bruttó hány százaléka 2026-ban?
Adókedvezmények nélkül a bruttó bér 66,5%-a, mert 15% személyi jövedelemadó és 18,5% társadalombiztosítási járulék kerül levonásra. A számítás: bruttó × 0,665 = nettó. Ha jogosult vagy valamilyen SZJA-kedvezményre, ez az arány a javadra változik.
Mennyibe kerülök a munkáltatómnak a bruttó fizetésemen felül?
A bruttó béred 13%-ával többe: ennyi a szociális hozzájárulási adó, amit a munkáltató fizet. Egy 600 000 forintos bruttó bér teljes bérköltsége tehát 678 000 forint, amiből 399 000 forint a te nettó fizetésed.
Mit tegyek, ha elfelejtettem kérni egy adókedvezményt?
Nem vész el: az éves SZJA-bevallásban visszamenőleg is érvényesítheted, és a különbözetet visszakapod. Ha a jövőre nézve is szeretnéd, adj adóelőleg-nyilatkozatot a munkáltatódnak — ettől kezdve már havonta, a bérrel együtt jelentkezik a kedvezmény.
🛡️ Ez a cikk kizárólag tájékoztató jellegű, nem minősül befektetési vagy pénzügyi tanácsadásnak. A döntéseidet minden esetben saját felelősségedre hozd meg. Részletek: impresszum.