2026 nyarán olyasmi történt, amire tíz éve nem volt példa: a KSH júliusi adata szerint a fogyasztói árak mindössze 1,2%-kal haladták meg az egy évvel korábbit. Az élelmiszerek ára még csökkent is. Jogos a kérdés: ha ilyen alacsony az infláció, egyáltalán kell-e még foglalkozni vele?
A válasz: pontosan ilyenkor kell. Az infláció ugyanis nem akkor okozza a legnagyobb kárt, amikor mindenki róla beszél, hanem amikor senki. Csendben, évről évre lecsípi a pénzed vásárlóértékét — és ha nem számolsz vele, egy egész évtized megtakarítását tudja észrevétlenül elolvasztani.
Mi az infláció egyszerűen, közgazdász-nyelv nélkül?
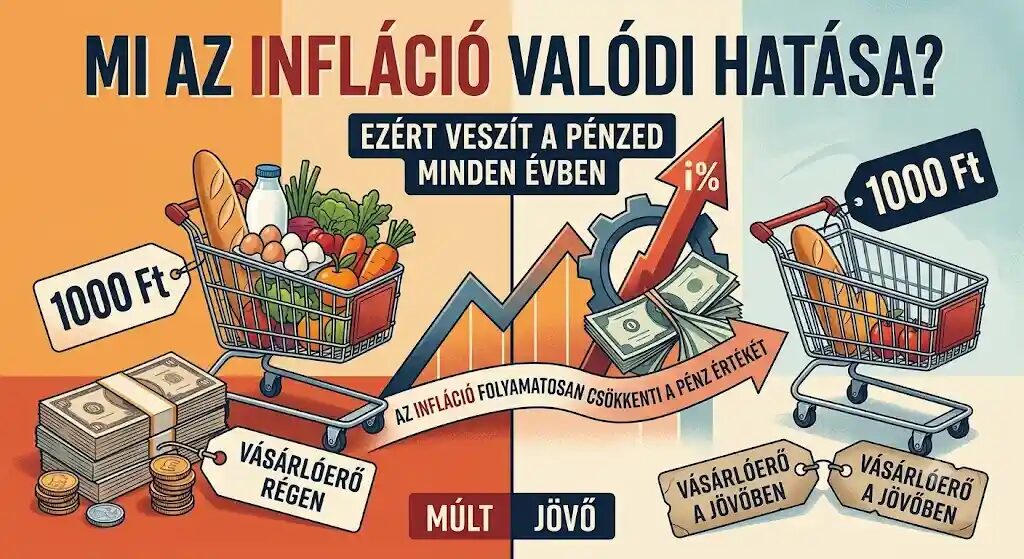
Az infláció az árszínvonal tartós emelkedése — a gyakorlatban ezt úgy érdemes elképzelni, hogy ugyanazért a pénzért évről évre kevesebbet kapsz. Nem a bankszámládon lévő szám csökken, hanem az, amit meg tudsz venni belőle. Ezért hívják gyakran „láthatatlan adónak”: nem vonják le sehol, mégis fizeted.
Magyarországon a KSH méri: egy több száz termékből és szolgáltatásból álló „fogyasztói kosár” árát követi hónapról hónapra. Ebből születik a fogyasztóiár-index, amit a hírekben inflációként emlegetnek. Fontos: ez egy átlag — nem minden ár mozog egyformán, és ahogy később látni fogod, a te személyes inflációd akár jelentősen eltérhet tőle.
Az infláció a pénz értékének romlása, ami rajtad kívül álló folyamat. Az életmód-infláció viszont a saját döntésed: amikor a fizetésemelés után automatikusan magasabb szinten kezdesz költeni. A kettő együtt különösen veszélyes — az egyik kívülről, a másik belülről szűkíti a mozgástered.
Mennyi volt az infláció Magyarországon az elmúlt években?
Az elmúlt évtized szélsőségesen kilengő időszak volt. A 2018–2021 közötti nyugodt, 3–5% körüli évek után jött két olyan esztendő, amilyet a fiatalabb generáció még sosem látott, majd egy gyors lassulás.
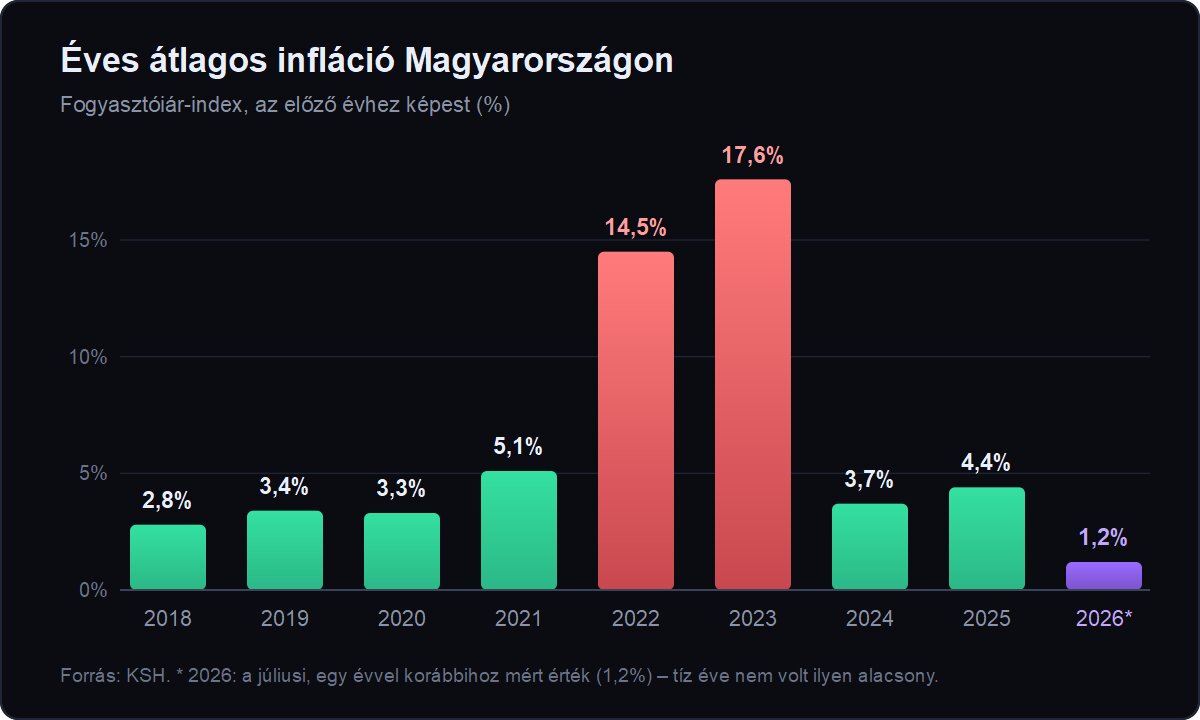
- 2018–2021: 2,8% – 3,4% – 3,3% – 5,1%, vagyis nagyjából a jegybanki cél körüli, „megszokott” ütem.
- 2022–2023: 14,5%, majd 17,6% — ez az a két év, amikor a bevásárlókosár ára látványosan elszaladt.
- 2024–2025: 3,7% és 4,4% — visszatérés a normálishoz, de a korábbi áremelkedés nem tűnt el, csak lassabban nőnek tovább az árak.
- 2026: júliusban 1,2%, ami tíz éve nem látott alacsony érték.
Itt van az első csapda, amit sokan félreértenek: a csökkenő infláció nem azt jelenti, hogy olcsóbb lett az élet. Csak azt, hogy lassabban drágul. Az árak nem mennek vissza a 2021-es szintre — az a szint elmúlt.
Mennyit ér ma a 2019-es 1 millió forintod?
Ez az a számítás, ami mindent kézzelfoghatóvá tesz. Ha összeszorozzuk a 2020 és 2025 közötti hat év tényleges inflációját, azt kapjuk, hogy az árszínvonal összesen mintegy 58%-kal emelkedett — ez évi átlagban csaknem 8%-os pénzromlás.
Vagyis ha 2019 végén félretettél 1 000 000 forintot egy fiókba vagy egy kamatot nem fizető folyószámlára, és ma veszed elő, akkor az a millió annyit ér, mint hat éve 631 800 forint. Több mint 368 000 forintnyi vásárlóerő párolgott el belőle úgy, hogy közben egyetlen forintot sem költöttél el.
Ez pontosan az ellentéte annak, amit a kamatos kamat csinál: ott az idő neked dolgozik, itt ellened. Ugyanaz az exponenciális gépezet, csak fordított irányban.
Miért veszít a pénzed akkor is, ha alacsony az infláció?
Jogos a felvetés: rendben, 17,6% brutális volt, de mit árthat 2–3%? A válasz az idő. Nézd meg, mi történik 1 millió forinttal két évtized alatt, ha nem hoz semmilyen hozamot:
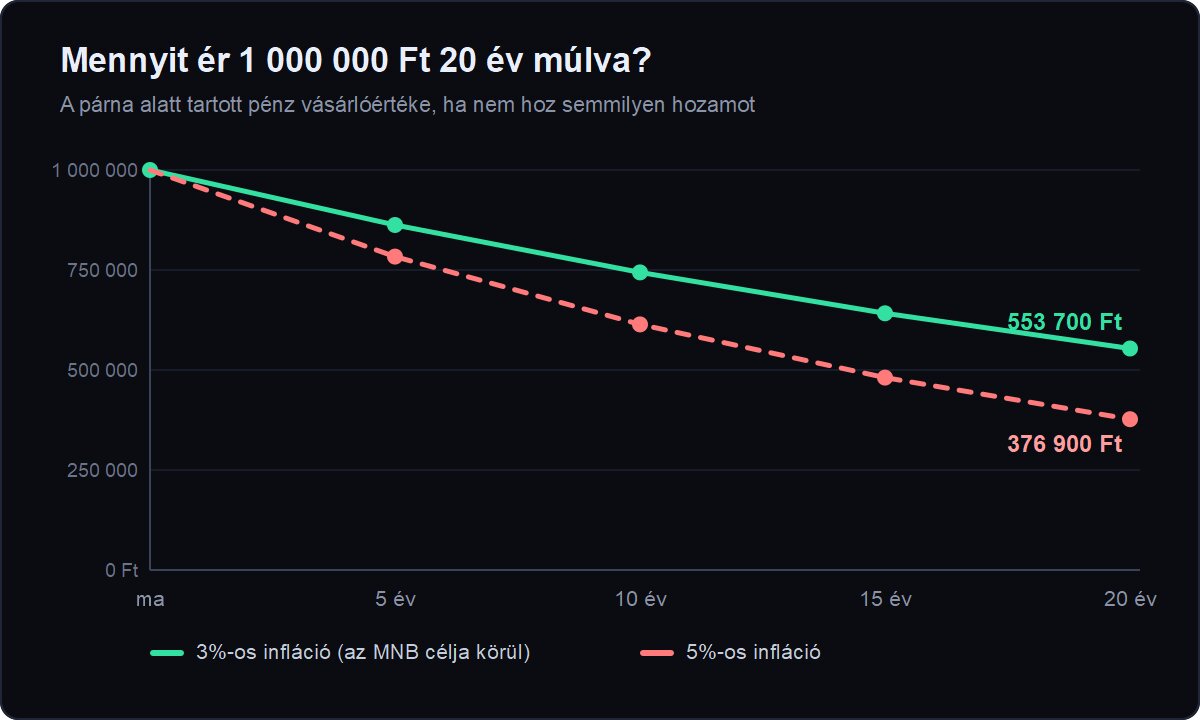
Már a jegybank 3%-os célja mellett is közel a felére csökken a pénzed értéke 20 év alatt (553 700 Ft), 5%-os inflációnál pedig alig marad a harmada felett (376 900 Ft). Erre van egy nagyon egyszerű ökölszabály, a 72-es szabály: oszd el a 72-t az inflációval, és megkapod, hány év alatt feleződik meg a pénzed vásárlóértéke.
- 3%-os infláció: 72 ÷ 3 = 24 év alatt feleződik.
- 5%-os infláció: 72 ÷ 5 ≈ 14 év alatt feleződik.
- 17,6%-os infláció: 72 ÷ 17,6 ≈ 4 év alatt feleződik.
Vagyis a „nyugodt”, alacsony inflációs évek nem azért veszélyesek, mert nagyot ütnek, hanem mert elaltatják az embert. Nem történik semmi drámai — csak lassan, minden évben elveszítesz valamennyit.
Mi az a reálhozam, és miért ez az egyetlen szám, ami számít?
A legfontosabb fogalom ebben a témában a reálhozam: a megtakarításod hozama mínusz az infláció. Ez mutatja meg, hogy ténylegesen gazdagabb lettél-e, vagy csak a számok lettek nagyobbak.
- 5% kamat 4%-os infláció mellett = nagyjából 1% reálhozam. Alig több, mint a semmi, de legalább nem veszítesz.
- 0% kamat 4%-os infláció mellett = –4% reálhozam. Ez a folyószámlán felejtett pénz esete.
- 6% hozam 3%-os infláció mellett = közel 3% reálhozam. Ez az, ami hosszú távon valóban vagyont épít.
Ezért félrevezető önmagában a „mennyi kamatot ad?” kérdés. A helyes kérdés mindig az: mennyivel ad többet, mint az infláció? A fogalmak pontos jelentését — THM, EBKM, reálhozam — összeszedtük a pénzügyi szótárban.
A személyes inflációd más, mint a KSH-é
A hivatalos szám egy átlagos háztartás kosarára vonatkozik. A tiéd viszont nem átlagos. Ha albérletben laksz és sokat autózol, egészen más ütemben drágul az életed, mint annak, akinek saját lakása van és biciklivel jár dolgozni.
Jó példa erre a legfrissebb adat: 2026 júliusában az élelmiszerárak összességében csökkentek az egy évvel korábbihoz képest. Akinél a bevásárlás viszi el a jövedelem nagy részét, az most kifejezetten jól járt. Akinél viszont a lakhatás vagy a szolgáltatások dominálnak, az ebből alig érzett valamit.
Ezt csak egyféleképpen tudod megtudni: ha méred a saját kiadásaidat. A sablonok oldalunkról ingyenesen letöltheted a kategorizált kiadáskövetőt, amiben év végén összehasonlíthatod, nálad mi mennyivel drágult. Ez a saját inflációd — és pénzügyi döntésekhez ez sokkal használhatóbb, mint a hírekben szereplő átlag.
Hogyan védheted meg a pénzed az inflációtól?
Nincs varázsmegoldás, de van néhány lépés, ami bizonyítottan sokat számít. A sorrend nem véletlen — alulról felfelé épül.
- Tartsd a vésztartalékot elérhető helyen, de ne parlagon. A vésztartaléknak nem a hozam a feladata, hanem a biztonság — de attól még nem kell kamatot nem fizető számlán tartani. Ez az egyetlen pénz, aminél a hozzáférhetőség fontosabb a hozamnál.
- A hosszú távú pénzednél reálhozamban gondolkodj. Ami 5–10 évig nem kell, annál a legnagyobb kockázat éppen az, ha „biztonságosan” elolvad. A befektetési alapok és a hosszú távú megtakarítás logikáját érdemes előbb megérteni, mint terméket választani.
- Ne állj le a befizetéssel, amikor bizonytalan a helyzet. A rendszeres, automatikus félretétel átlagolja az árakat és kiveszi a döntést az érzelmeid kezéből. A pénzügyi automatizálás pont ezért működik.
- Foglalkozz a bevételi oldallal is. Az inflációt hosszú távon nem lehet pusztán spórolással lekörözni. Ha a fizetésed évek óta nem követte az árakat, akkor reálértéken csökkent — ez ugyanolyan valós veszteség, mint egy rossz befektetés.
- Nézd meg, mi a helyzet az adósságaiddal. Fix kamatozású hitelnél az infláció valójában „elértékteleníti” a törlesztőrészletet, változó kamatozásúnál viszont az emelkedő kamatkörnyezet fájhat. Ha több tartozásod van, a sorrend számít: erről szól a hólabda vs. lavina összehasonlításunk.
- Csökkentsd a fix költségeidet. Minden forint, amit a rezsin vagy a felesleges pénznyelőkön megspórolsz, kétszer hasznos: ma több marad, és kisebb lesz az az összeg, amit az infláció egyáltalán érinthet.
A kamatos kamat kalkulátorunkban beállíthatod a saját megtakarításodat és a várt hozamot. Ha az eredményből fejben levonod az inflációt, azonnal látod a reálértéket — vagyis azt, hogy a végösszeg mennyit fog valójában érni.
3 lépés, amit ma megtehetsz
- Nézd meg, mennyi pénzed áll kamat nélkül. Ez az az összeg, amin az infláció garantáltan fog. Ha többet találsz benne, mint 3–6 havi kiadásod, az már döntést kíván.
- Számolj utána egyetlen számnak. Vedd a legnagyobb megtakarításod hozamát, vond ki belőle az aktuális inflációt, és írd fel: pozitív vagy negatív? Ez a szám többet mond a pénzügyi helyzetedről, mint bármi más.
- Állíts be egy automatikus átutalást a fizetésnapod utáni napra — akár kis összeggel. Az első 100 000 forint összegyűjtése után minden további lépés könnyebb lesz.
Összegzés: az infláció nem hír, hanem háttérzaj
Az infláció akkor is dolgozik, amikor nem beszélünk róla. 2026 nyarán történetesen nagyon alacsony, de a 2022–2023-as évek megmutatták, milyen gyorsan tud megváltozni a helyzet — és a régi árszint akkor sem jött vissza, amikor a szám lement.
Nem kell közgazdásszá válnod. Elég, ha egyetlen szemléletet átveszel: ne forintban gondolkodj, hanem vásárlóerőben. Ha minden pénzügyi döntésnél felteszed a kérdést, hogy „ez veri-e az inflációt?”, akkor már a magyar háztartások jelentős részénél tudatosabban kezeled a pénzed. A hosszú távú tervezéshez pedig érdemes végiggondolni a nyugdíj-öngondoskodást is — ott ugyanis nem 5, hanem akár 30 évnyi pénzromlással kell számolni.
Gyakori kérdések
Ha most alacsony az infláció, érdemes megvárni vele a befektetést?
Az alacsony infláció nem jelenti azt, hogy megállt a pénzromlás — 1,2% mellett is veszít az értékéből a fiókban tartott pénz, csak lassabban. Ráadásul a jegybank saját előrejelzése is azzal számol, hogy az infláció a következő években visszakúszik a 3%-os cél közelébe. A várakozás tehát nem semleges döntés: annak is ára van.
Mi a különbség az infláció és a drágulás között?
A hétköznapi nyelvben ugyanaz, statisztikailag viszont az infláció az egész fogyasztói kosár átlagos áremelkedése, míg a drágulást általában egy-egy konkrét terméknél érezzük. Előfordulhat, hogy alacsony az infláció, miközben az általad legtöbbet vásárolt termék jelentősen drágul — ezért érdemes a saját kiadásaidat is követni.
Az infláció mindig rossz?
Nem feltétlenül. A mérsékelt, kiszámítható infláció (jellemzően 2–3% körül) a gazdaság normális működéséhez tartozik, és a fix kamatozású hitelt törlesztőknek kifejezetten kedvez, mert reálértéken csökkenti a tartozásukat. A probléma a magas és kiszámíthatatlan infláció, mert azt sem a bérek, sem a megtakarítások nem tudják követni.
🛡️ Ez a cikk kizárólag tájékoztató jellegű, nem minősül befektetési vagy pénzügyi tanácsadásnak. A döntéseidet minden esetben saját felelősségedre hozd meg. Részletek: impresszum.